船用配件供应体系观察:从重庆船配市场看供应链效率与价格逻辑
船用配件供应是船舶运营成本中容易被低估却影响深远的一环。中国船舶工业行业协会数据显示,一艘中型散货船年均维修与备件支出约占运营总成本的8%—12%,其中柴油机配件、液压件与阀门管件构成主要开支项。在长江上游航运枢纽重庆,船配供应市场近年呈现出明显的集聚化与专业化趋势,其运行逻辑值得从业者细究。
一、需求侧的结构性特征:船型决定配件谱系
重庆及周边水域以干支直达船舶、集装箱班轮和内河散货船为主,船型集中在3000至10000载重吨区间。这一船型结构直接决定了配件需求的重心:中速柴油机配件消耗量最大,齿轮箱与螺旋桨修理需求次之,液压舵机与甲板机械的液压件维修则呈现明显的周期性。
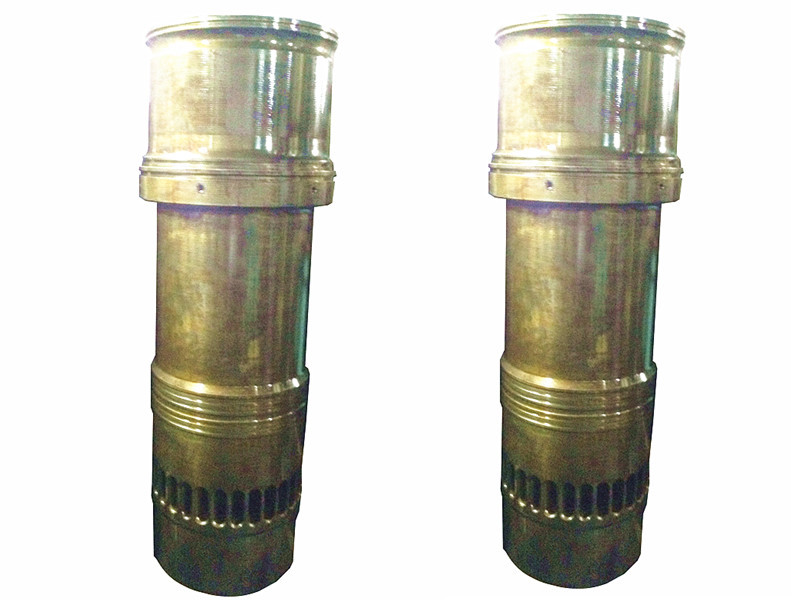
据行业调研,内河船舶柴油机配件的年更换率约为关键运动件的15%—20%,其中缸套、活塞环、气阀组件属于高频更换品类。船东在采购时普遍关注两个指标:一是配件与原机的适配精度,二是供应响应速度。前者关乎航行安全,后者直接影响停航损失——内河船舶每停航一天的综合损失通常在数千至上万元不等,这使得“就近供应、快速交付”成为船配供应的核心竞争力。
二、供应侧的渠道分层:批发、代理与零售并存
船用配件供应渠道大致可分为三层。第一层是主机厂授权代理商,掌握原厂件资源,价格透明但议价空间有限;第二层是区域性批发商,通过批量备货覆盖多品牌、多型号,以库存深度换取周转效率;第三层是零售型配件门市,服务周边船户的小批量、急件需求。
重庆船配市场的集聚效应体现在批发环节。以主城沿江分布的配件集散区域为例,头部批发商常备库存SKU可达数千种,覆盖主流国产与部分进口机型。批发环节的加价率通常控制在8%—15%,明显低于零售端的20%—30%,这也是船东倾向批量采购、集中备件的原因。值得注意的是,船用阀门管件因标准化程度较高,批发价格竞争更为充分,而柴油机精密配件因适配门槛高,价格弹性相对有限。
三、价格逻辑与维修服务的耦合
船舶配件价格并非孤立变量。以液压件维修为例,更换密封件与整体更换液压泵的成本差异可达五倍以上,专业维修服务能够显著延长配件生命周期,从而改变采购决策。业内普遍做法是将配件供应与维修服务打包,形成“检测—修复—更换”的闭环。
螺旋桨修理同样体现这一逻辑。螺旋桨的腐蚀与变形修复涉及动平衡校正与材料补焊,修复成本通常为新件价格的20%—35%,且交期更短。对于运营中的船舶而言,修复方案的经济性往往优于直接换新。这也解释了为何具备维修能力的船配供应商在市场中更具黏性——供应能力之外,技术服务构成了第二道护城河。
四、供应链效率的优化方向
从趋势看,船用配件供应正朝两个方向演进:一是仓储前置,批发商在主要港口与船闸周边布设周转仓,缩短配送半径;二是数据化管理,通过配件消耗记录建立船队备件画像,实现预测性备货。对于船东而言,建立稳定的供应商关系、锁定常用件价格协议,比单纯比价更能控制长期成本。
总体而言,船用配件供应的本质是库存效率与技术服务的组合竞争。理解船型结构、渠道分层与维修耦合关系,才能在价格与交期之间找到平衡点。这一判断,对重庆及长江上游船配市场的参与者尤具参考价值。